Le Panafricain

Publicité · Proposé par Menz OKUMA, nom de plume de l’éditeur du Panafricain

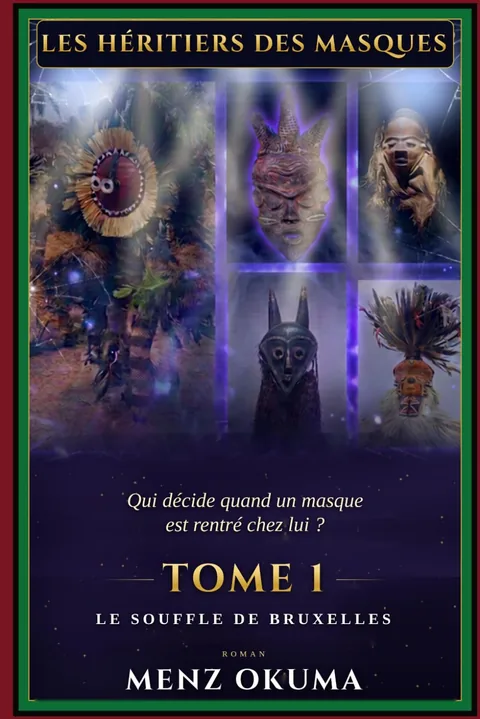
Couverture : Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles

Qui décide quand un masque est rentré chez lui ?

Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles. Le thriller du plus grand casse jamais tenté : reprendre à l’Europe ce qu’elle a pris à l’Afrique.

Découvrir le roman

Veille réglementaire

Ce qui change dans les règles du jeu des pays africains : lois de finances, codes des investissements et des mines, change, données, travail, douanes. Chaque texte est daté, qualifié (en vigueur, adopté, en discussion, annoncé) et sourcé, avec ce qu’il change pour une entreprise.

84

textes suivis

44

pays couverts

59

textes en vigueur

1 nov. 2026

dernière mise à jour

3 textes pour ce choix. Tout afficher · Fiche pays

juin 2026

EAC (mesures appliquées au Kenya, en Ouganda, en Tanzanie, au Rwanda et au Burundi)

30 juin 2026

Tarif extérieur commun 2026/2027 : meubles taxés à 45 % au Kenya, droit nul pour les projets en PPP

Publiées au Journal officiel de l'EAC n° 16 du 30 juin 2026 et applicables depuis le 1er juillet, les mesures douanières de l'exercice classent notamment certains meubles importés au Kenya parmi les produits sensibles, taxés à 45 % contre 35 %. Les biens destinés aux projets d'infrastructure publics ou en partenariat public-privé agréés bénéficient d'un droit nul. Selon KPMG, les droits augmentent aussi sur certains produits en acier, fer et aluminium, l'Ouganda étend sa liste sensible à des aliments transformés et produits ménagers (36 % à 60 %) et le Rwanda applique 0 % aux bus et camions électriques ou hybrides.

Pour les entreprises

Les importateurs doivent vérifier pays par pays les dérogations au tarif commun (stays of application). Les industriels du textile, de la chaussure, des emballages et de l'agro-transformation doivent examiner les régimes de remise de droits, élargis dans plusieurs États.

Entrée en vigueur : 1er juillet 2026

Source : KPMG, « East African Community: Customs and duty changes for the 2026/2027 tax year », 27 juillet 2026 ; ALN, « EAC Customs Update: Key Tariff Changes Introduced in Kenya and Tanzania », 2026

Kenya

23 juin 2026

Finance Act 2026 : TVA sur les frais de paiement numérique et droit d'accise sur les actifs virtuels

Les commissions des prestataires de services de paiement facturées via des plateformes numériques sont soumises à la TVA au taux normal de 16 % depuis le 1er juillet 2026. Les frais perçus par les prestataires de services sur actifs virtuels supportent désormais un droit d'accise, au taux de 10 % selon EY. Une amnistie efface pénalités et intérêts sur les périodes allant jusqu'au 31 décembre 2025, à condition de régler l'intégralité du principal avant le 31 décembre 2026.

Pour les entreprises

Les fintechs, agrégateurs de paiement et plateformes de cryptoactifs doivent revoir leur tarification et leur facturation. Les entreprises qui ont des arriérés fiscaux ont jusqu'à fin 2026 pour profiter de l'amnistie.

Entrée en vigueur : 1er juillet 2026

Source : EY, « Kenya enacts Finance Act, 2026 », 8 juillet 2026 ; KPMG, « Kenya: Tax measures in Finance Act, 2026 include CbC reporting changes », 7 juillet 2026

En vigueurFiscalité

Kenya

23 juin 2026

Finance Act 2026 : l'impôt des non-résidents du secteur extractif passera de 37,5 % à 30 % en 2027, avec une taxe de rapatriement de 15 %

Promulgué le 23 juin 2026, le Finance Act 2026 ramène de 37,5 % à 30 % le taux d'impôt sur les sociétés applicable aux non-résidents opérant dans les industries extractives. En parallèle, une taxe de 15 % sur les revenus rapatriés vise les non-résidents titulaires d'une licence minière et les contractants pétroliers non résidents. Selon EY, ces deux mesures s'appliquent au 1er janvier 2027, alors que la plupart des autres dispositions de la loi sont entrées en vigueur le 1er juillet 2026.

Pour les entreprises

Le coût fiscal d'un projet extractif au Kenya dépend désormais de la politique de distribution : les investisseurs doivent remodéliser leurs flux de rapatriement avant 2027. La loi ouvre aussi une déduction pour investissement de 100 % la première année pour les installations de stockage pétrolier ou gazier dont l'investissement dépasse 10 milliards KES.

Entrée en vigueur : 1er janvier 2027

Source : EY, « Kenya enacts Finance Act, 2026 », 8 juillet 2026 ; KPMG, « Kenya: Tax measures in Finance Act, 2026 include CbC reporting changes », 7 juillet 2026

La méthode

Nous retenons les textes qui changent la donne pour une entreprise ou un investisseur, vérifiés sur la source officielle ou sur deux sources indépendantes. Le statut distingue le projet, le texte voté et le texte en vigueur.

Les sources

Journaux officiels, ministères, administrations fiscales, banques centrales et régulateurs, puis alertes des grands cabinets et presse économique de référence. Chaque texte renvoie à ses sources.

Aller plus loin

Cette veille signale ; elle ne remplace pas un conseil juridique ou fiscal. Pour mesurer l’effet d’un texte sur votre projet, commandez un rapport.