Le Panafricain

Publicité · Proposé par Menz OKUMA, nom de plume de l’éditeur du Panafricain

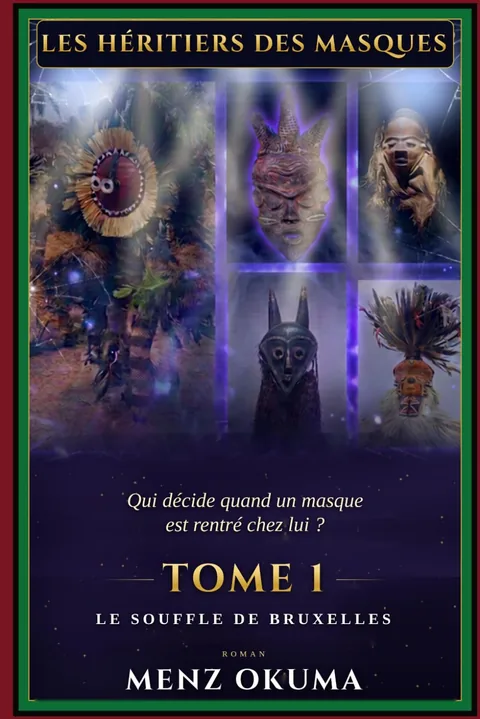
Couverture : Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles

Qui décide quand un masque est rentré chez lui ?

Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles. Le thriller du plus grand casse jamais tenté : reprendre à l’Europe ce qu’elle a pris à l’Afrique.

Découvrir le roman

Veille réglementaire

Ce qui change dans les règles du jeu des pays africains : lois de finances, codes des investissements et des mines, change, données, travail, douanes. Chaque texte est daté, qualifié (en vigueur, adopté, en discussion, annoncé) et sourcé, avec ce qu’il change pour une entreprise.

84

textes suivis

44

pays couverts

59

textes en vigueur

1 nov. 2026

dernière mise à jour

3 textes pour ce choix. Tout afficher · Fiche pays

août 2026

île Maurice

12 août 2026

Golden Visa : 1 million de dollars investis en douze mois et le régime fiscal du Premium Visa

Annoncé au budget 2026-2027, le Golden Visa vise les investisseurs qui engagent au moins 1 million de dollars dans des secteurs jugés à forte valeur ajoutée dans les douze mois suivant leur arrivée ; il est valable jusqu'à deux ans, renouvelable, et ouvre une voie vers la résidence permanente. Le Finance Act 2026, publié le 12 août 2026, aligne la fiscalité de ses titulaires sur celle du Premium Visa : leurs revenus d'emploi de source étrangère ne sont imposés qu'en cas de rapatriement à Maurice.

Pour les entreprises

Une option pour les investisseurs fortunés, y compris de la diaspora africaine, qui veulent s'installer à Maurice sans être imposés sur leurs revenus étrangers non rapatriés. Avant tout engagement, il faut vérifier auprès de l'Economic Development Board la liste des secteurs éligibles et les modalités de délivrance du visa.

Source : KPMG, « Mauritius: Finance Act 2026, income tax, VAT, Pillar Two, digital services », 18 août 2026 ; Mondaq, « Mauritius National Budget 2026-27 », 2 juillet 2026

En vigueurInvestissement

île Maurice

12 août 2026

TVA : les services de gestion aux sociétés offshore passent du taux zéro à l'exonération

À compter du 1er octobre 2026, les services fournis par les sociétés de gestion aux sociétés « Global Business », ainsi qu'à certains trusts et fondations, ne sont plus soumis au taux zéro mais exonérés de TVA. Les sociétés de gestion perdent donc le droit de récupérer la TVA sur leurs achats, et le délai de réclamation de la TVA déductible est ramené de 36 à 24 mois. Les prestataires numériques étrangers sont dispensés d'immatriculation si leurs ventes annuelles sont inférieures à 3 millions de roupies ou s'ils ne vendent qu'à des assujettis.

Pour les entreprises

Pour les management companies du secteur financier offshore, la TVA sur les achats devient un coût, ce qui devrait peser sur les honoraires facturés aux structures de gestion de patrimoine et d'investissement ; certaines devront envisager leur radiation de la TVA. Les entreprises doivent aussi accélérer leurs réclamations de TVA déductible.

Entrée en vigueur : 1er octobre 2026

Source : KPMG, « Mauritius: Finance Act 2026, income tax, VAT, Pillar Two, digital services », 18 août 2026 ; EY Maurice, « Mauritius Budget 2026-27: fiscal analysis », juin 2026

En vigueurFiscalité

île Maurice

12 août 2026

Finance Act 2026 : la contribution « fair share » des particuliers devient une tranche d'impôt à 35 %

Le Finance Act 2026, publié le 12 août 2026 après le budget 2026-2027 présenté en juin, supprime la Fair Share Contribution des personnes physiques et la remplace par une tranche d'impôt sur le revenu à 35 % au-delà de 12 millions de roupies de revenu imposable annuel, pour les années d'imposition ouvertes à compter du 1er juillet 2026. Pour les sociétés, la contribution est maintenue, mais son seul critère d'assujettissement devient un revenu imposable supérieur à 24 millions de roupies. Le texte crée aussi une incitation de dix ans pour les start-up qualifiantes et relève de 3 à 3,5 millions de roupies le seuil d'exonération de certaines indemnités de retraite et de licenciement.

Pour les entreprises

Les dirigeants et investisseurs à hauts revenus résidents doivent revoir leurs projections d'impôt dès l'exercice 2026-2027 ; selon EY, les dividendes de source mauricienne restent hors du champ du dispositif. Les sociétés dont le revenu imposable dépasse 24 millions de roupies, y compris les holdings percevant des dividendes, doivent vérifier leur exposition à la contribution.

Entrée en vigueur : 1er juillet 2026

Source : KPMG, « Mauritius: Finance Act 2026, income tax, VAT, Pillar Two, digital services », 18 août 2026 ; EY Maurice, « Mauritius Budget 2026-27: fiscal analysis », juin 2026

En vigueurFiscalité

La méthode

Nous retenons les textes qui changent la donne pour une entreprise ou un investisseur, vérifiés sur la source officielle ou sur deux sources indépendantes. Le statut distingue le projet, le texte voté et le texte en vigueur.

Les sources

Journaux officiels, ministères, administrations fiscales, banques centrales et régulateurs, puis alertes des grands cabinets et presse économique de référence. Chaque texte renvoie à ses sources.

Aller plus loin

Cette veille signale ; elle ne remplace pas un conseil juridique ou fiscal. Pour mesurer l’effet d’un texte sur votre projet, commandez un rapport.