Le Panafricain

Publicité · Proposé par Menz OKUMA, nom de plume de l’éditeur du Panafricain

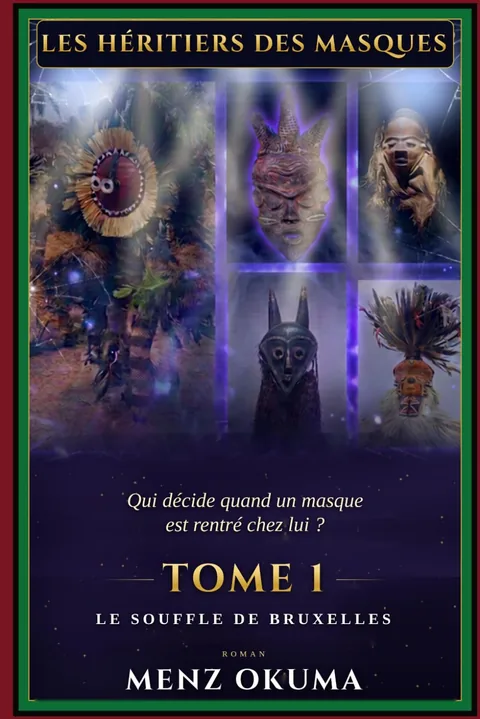
Couverture : Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles

Qui décide quand un masque est rentré chez lui ?

Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles. Le thriller du plus grand casse jamais tenté : reprendre à l’Europe ce qu’elle a pris à l’Afrique.

Découvrir le roman

Veille réglementaire

Ce qui change dans les règles du jeu des pays africains : lois de finances, codes des investissements et des mines, change, données, travail, douanes. Chaque texte est daté, qualifié (en vigueur, adopté, en discussion, annoncé) et sourcé, avec ce qu’il change pour une entreprise.

84

textes suivis

44

pays couverts

59

textes en vigueur

1 nov. 2026

dernière mise à jour

4 textes pour ce choix. Tout afficher · Fiche pays

octobre 2026

UEMOA (8 pays)

8 octobre 2026

Monnaie électronique : la BCEAO double le plafond de solde à 4 millions FCFA

L'instruction n° 020 du 8 octobre 2026 modifie l'instruction n° 008-05-2015 qui régit les émetteurs de monnaie électronique dans l'UMOA. Le solde maximal qu'un client peut détenir auprès d'un même émetteur, tous comptes confondus, passe de 2 à 4 millions FCFA, et le cumul mensuel des rechargements de 10 à 15 millions FCFA. Le texte entre en vigueur le 2 novembre 2026 dans les huit États ; ces plafonds ne visent pas les distributeurs et accepteurs professionnels, et tout dépassement exige une autorisation préalable de la BCEAO.

Pour les entreprises

Les comptes de mobile money peuvent désormais porter des paiements et une trésorerie plus importants, ce qui profite aux commerçants et aux PME. Émetteurs et fintechs doivent adapter leurs paramétrages, leurs contrôles de lutte contre le blanchiment et leurs offres avant le 2 novembre.

Entrée en vigueur : 2 novembre 2026

Source : BCEAO, « Instruction n° 020 portant modification de l'Instruction n° 008-05-2015 du 21 mai 2015 régissant les conditions et modalités d'exercice des activités des émetteurs de monnaie électronique dans les États membres de l'UMOA », 8 octobre 2026 ; Koaci, « Côte d'Ivoire : BCEAO, le plafond des fonds permis sur les comptes de monnaie électronique (mobile money) augmente de 2 millions à 4 millions de FCFA », 10 octobre 2026

septembre 2026

UEMOA (8 pays)

9 septembre 2026

BCEAO : taux directeur abaissé à 3 % en mars 2026, maintenu en septembre

Lors de sa première réunion de 2026, le Comité de politique monétaire de la BCEAO a abaissé son principal taux directeur de 3,25 % à 3 % et le taux du guichet de prêt marginal de 5,25 % à 5 %, avec effet au 16 mars 2026. Le 9 septembre 2026, il a maintenu ces taux ainsi que le coefficient de réserves obligatoires à 3 %. La BCEAO prévoit une inflation moyenne de 1 % et une croissance de 6,1 % dans l'Union en 2026, et signale des risques haussiers sur les prix liés à la crise au Moyen-Orient.

Pour les entreprises

Un taux directeur à 3 % favorise un coût du crédit modéré pour les entreprises de l'Union. Les emprunteurs à taux variable doivent toutefois suivre les prochains comités, l'inflation étant repartie à la hausse au deuxième trimestre 2026 (0,4 %, après -0,2 %).

Entrée en vigueur : 16 mars 2026

Source : BCEAO, « Communiqué de presse de la réunion ordinaire du Comité de politique monétaire », 9 septembre 2026 ; Économie ivoirienne, « UEMOA : la BCEAO abaisse son principal taux directeur à 3 % », 9 mars 2026

juillet 2026

CEDEAO (12 pays)

19 juillet 2026

Sommet de Lungi : la CEDEAO adopte un acte additionnel révisé sur la protection des données personnelles

Réunie le 19 juillet 2026 à Lungi (Sierra Leone), la Conférence des chefs d'État et de gouvernement a adopté, sur recommandation du Conseil des ministres, l'acte additionnel révisé relatif à la protection des données à caractère personnel dans l'espace CEDEAO, et approuvé un mécanisme régional de coordination en cybersécurité. Le communiqué final réaffirme le lancement de la monnaie unique éco en 2027, d'abord avec les pays qui remplissent les critères de convergence. Il met aussi en garde les États contre les accords commerciaux bilatéraux qui fragiliseraient l'union douanière.

Pour les entreprises

Les entreprises qui traitent des données dans plusieurs pays de la zone doivent suivre la publication du texte révisé et sa transposition, qui doit harmoniser les obligations nationales. Le calendrier et la liste des premiers pays de l'éco restent à préciser, un groupe de travail présidentiel devant se réunir avant le sommet de décembre 2026.

Source : Commission de la CEDEAO, « Final Communiqué, 69th Ordinary Session of the ECOWAS Authority of Heads of State and Government », 19 juillet 2026 ; Leadership (AllAfrica), « West Africa: Ecowas Reaffirms Launch of Single Eco Currency in 2027 », 21 juillet 2026

juin 2026

Bénin

24 juin 2026

Loi de finances rectificative 2026 : les bénéfices ni distribués ni réinvestis sous trois ans deviennent imposables

Votée à l'unanimité le 19 juin 2026 et promulguée le 24 juin, la loi n° 2026-10 modifiant la loi de finances 2026 a été mise en ligne par la Direction générale des impôts le 31 juillet. Les bénéfices distribuables ni distribués ni réinvestis dans les trois ans suivant l'exercice de leur réalisation sont soumis à l'impôt sur le revenu des capitaux mobiliers au taux de 15 % ; pour les bénéfices antérieurs à la loi, une régularisation volontaire au taux réduit de 7,5 % est ouverte jusqu'au 31 décembre 2026, après quoi le taux normal s'applique avec pénalités et intérêts de retard. La loi impose aussi les plus-values de cession de titres de sociétés établies au Bénin quelle que soit la résidence du cédant, et crée une retenue à la source, à la charge des plateformes numériques, sur les revenus de location meublée et d'hébergement qu'elles mettent en relation (hôtellerie exclue).

Pour les entreprises

Les sociétés qui accumulent des réserves doivent arbitrer avant le 31 décembre 2026 entre régularisation à 7,5 %, distribution et réinvestissement documenté. Les investisseurs étrangers qui préparent la cession de titres d'une société béninoise doivent intégrer la nouvelle imposition des plus-values.

Source : ENSafrica (Legal 500), « Africa Tax In Brief », 17 août 2026 ; Bloomberg Tax, « Benin Tax Agency Posts Law Amending 2026 Finance Law », 4 août 2026

En vigueurFiscalité

La méthode

Nous retenons les textes qui changent la donne pour une entreprise ou un investisseur, vérifiés sur la source officielle ou sur deux sources indépendantes. Le statut distingue le projet, le texte voté et le texte en vigueur.

Les sources

Journaux officiels, ministères, administrations fiscales, banques centrales et régulateurs, puis alertes des grands cabinets et presse économique de référence. Chaque texte renvoie à ses sources.

Aller plus loin

Cette veille signale ; elle ne remplace pas un conseil juridique ou fiscal. Pour mesurer l’effet d’un texte sur votre projet, commandez un rapport.