Le Panafricain

Publicité · Proposé par Menz OKUMA, nom de plume de l’éditeur du Panafricain

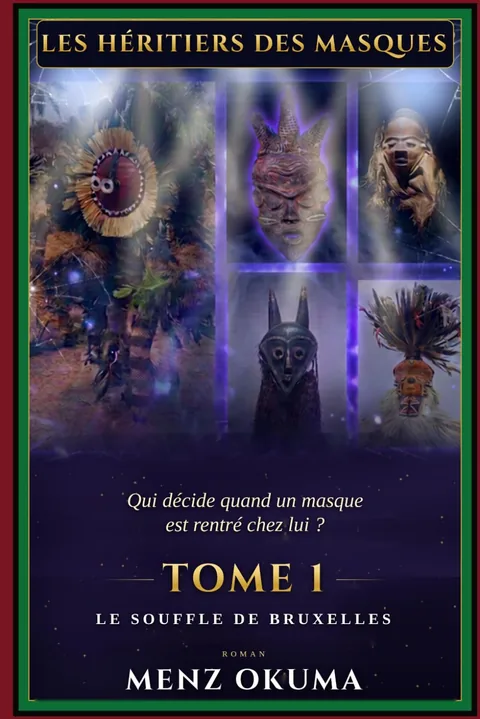
Couverture : Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles

Qui décide quand un masque est rentré chez lui ?

Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles. Le thriller du plus grand casse jamais tenté : reprendre à l’Europe ce qu’elle a pris à l’Afrique.

Découvrir le roman

Veille réglementaire

Ce qui change dans les règles du jeu des pays africains : lois de finances, codes des investissements et des mines, change, données, travail, douanes. Chaque texte est daté, qualifié (en vigueur, adopté, en discussion, annoncé) et sourcé, avec ce qu’il change pour une entreprise.

84

textes suivis

44

pays couverts

59

textes en vigueur

1 nov. 2026

dernière mise à jour

2 textes pour ce choix. Tout afficher · Fiche pays

octobre 2026

Maroc

23 octobre 2026

Projet de loi de finances 2027 : IS à 40 % pour les grands distributeurs d'hydrocarbures et baisse de l'IR

Présenté au Parlement le 23 octobre 2026, le projet porte de 35 % à 40 % l'IS des importateurs et distributeurs de produits pétroliers dont le bénéfice net atteint au moins 100 millions de dirhams, pour les exercices ouverts à compter du 1er janvier 2027, acomptes provisionnels compris. Il engage une baisse de l'IR étalée jusqu'en 2031, avec un seuil d'exonération fixé à 60 000 dirhams dès 2027 et un taux marginal ramené de 37 % à 30 % au terme de la réforme. Il prévoit aussi, à partir du 1er juillet 2027, un acompte de 5 % de la valeur en douane des marchandises importées pour revente en l'état, imputable sur l'impôt dû et restituable, applicable en principe pendant 60 mois à compter de la première importation.

Pour les entreprises

Les distributeurs de carburants concernés doivent intégrer la hausse dès leurs acomptes de 2027, et les importateurs revendeurs anticiper le besoin de trésorerie lié à l'acompte de 5 %. Le texte reste amendable jusqu'à son vote définitif.

Entrée en vigueur : 1er janvier 2027

Source : Hespress FR, « PLF 2027 : baisse de l'IR, fiscalité renforcée pour les grands distributeurs de carburants », 23 octobre 2026 ; Le Matin, « PLF 2027 : l'IS des grands distributeurs d'hydrocarbures passerait à 40 % », 23 octobre 2026

En discussionFiscalité

décembre 2025

Maroc

16 décembre 2025

Loi de finances 2026 : retenue de 5 % sur les loyers et contribution de solidarité prorogée jusqu'en 2028

La loi de finances n° 50-25 pour 2026, publiée au Bulletin officiel le 16 décembre 2025, instaure à partir du 1er juillet 2026 une retenue à la source de 5 % sur les loyers versés aux sociétés soumises à l'IS, imputable sur l'impôt ; pour les sociétés privées, le champ dépend d'un seuil de chiffre d'affaires hors taxe de 500 millions de dirhams en 2026, ramené à 350 millions en 2027 puis 200 millions en 2028. Une retenue de TVA sur les prestations de services est également instaurée et s'applique par paliers à partir du 1er juillet 2026, en commençant par les banques, les assurances et les plus grandes entreprises. La contribution sociale de solidarité sur les bénéfices d'au moins 1 million de dirhams est prorogée pour 2026, 2027 et 2028, à des taux de 1,5 % à 5 % selon le bénéfice.

Pour les entreprises

Les bailleurs professionnels voient une partie de leur IS prélevée à la source, avec un effet de trésorerie, et les entreprises entrant dans le champ doivent adapter leurs circuits de paiement. Le calendrier progressif impose de vérifier chaque année sa situation au regard des seuils, en se reportant à la note circulaire n° 737 de la DGI.

Entrée en vigueur : 1er janvier 2026

Source : Deloitte Société d'Avocats, « Maroc : les principales mesures de la loi de finances pour 2026 », 7 avril 2026 ; EcoActu, « La DGI publie une note circulaire relative aux mesures fiscales de la LF 2026 », 28 février 2026

En vigueurFiscalité

La méthode

Nous retenons les textes qui changent la donne pour une entreprise ou un investisseur, vérifiés sur la source officielle ou sur deux sources indépendantes. Le statut distingue le projet, le texte voté et le texte en vigueur.

Les sources

Journaux officiels, ministères, administrations fiscales, banques centrales et régulateurs, puis alertes des grands cabinets et presse économique de référence. Chaque texte renvoie à ses sources.

Aller plus loin

Cette veille signale ; elle ne remplace pas un conseil juridique ou fiscal. Pour mesurer l’effet d’un texte sur votre projet, commandez un rapport.