Le Panafricain

Publicité · Proposé par Menz OKUMA, nom de plume de l’éditeur du Panafricain

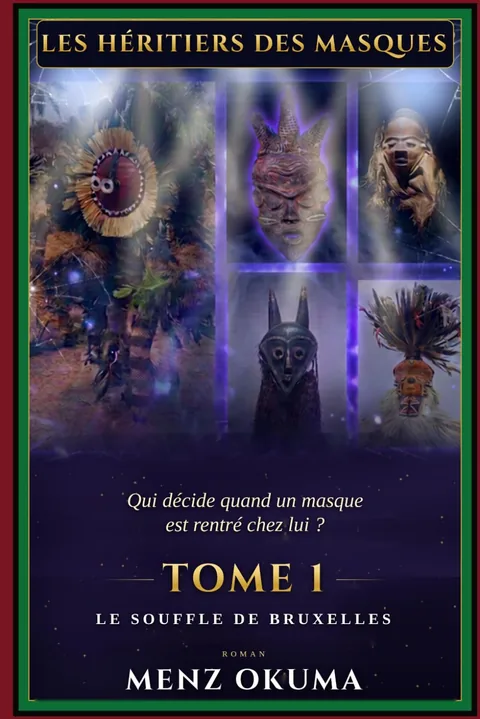
Couverture : Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles

Qui décide quand un masque est rentré chez lui ?

Les Héritiers des Masques, Tome 1 : Le Souffle de Bruxelles. Le thriller du plus grand casse jamais tenté : reprendre à l’Europe ce qu’elle a pris à l’Afrique.

Découvrir le roman

Veille réglementaire

Ce qui change dans les règles du jeu des pays africains : lois de finances, codes des investissements et des mines, change, données, travail, douanes. Chaque texte est daté, qualifié (en vigueur, adopté, en discussion, annoncé) et sourcé, avec ce qu’il change pour une entreprise.

84

textes suivis

44

pays couverts

59

textes en vigueur

1 nov. 2026

dernière mise à jour

2 textes pour ce choix. Tout afficher · Fiche pays

octobre 2026

Algérie

4 octobre 2026

Projet de loi de finances 2027 : la TVA s'étend aux plateformes numériques étrangères

Adopté en Conseil des ministres le 4 octobre 2026, le projet soumet à la TVA les ventes et services passant par des plateformes de commerce électronique, locales ou étrangères : un exploitant non résident sans établissement stable devra s'identifier auprès du fisc et acquitter la TVA due sur ses services à distance. Le texte crée aussi un dispositif fiscal minier (droits d'autorisation, redevances annuelles selon la superficie, redevances sur la production) et réserve l'exonération de taxe de formation professionnelle et d'apprentissage aux entreprises de moins de 10 salariés, contre moins de 20 auparavant. Le seuil de l'impôt sur le patrimoine descend de 100 à 80 millions de dinars.

Pour les entreprises

Les plateformes et prestataires numériques qui servent le marché algérien depuis l'étranger doivent préparer leur immatriculation fiscale et la collecte de la TVA. Les PME de 10 à 19 salariés perdront une exonération ; le texte peut encore être amendé au Parlement.

Entrée en vigueur : 1er janvier 2027

Source : Maghreb Émergent, « PLF 2027 : dix changements fiscaux à retenir, entre hausses ciblées et élargissement de l'assiette », 8 octobre 2026 ; TSA Algérie, « PLF 2027 : comment l'Algérie veut augmenter ses recettes hors hydrocarbures », 9 octobre 2026

En discussionFiscalité

décembre 2025

Algérie

31 décembre 2025

Loi de finances 2026 : retenue sur dividendes ramenée à 10 % et charges intragroupe non déductibles

La loi de finances pour 2026 (loi n° 25-17 du 14 décembre 2025, publiée au Journal officiel le 31 décembre) ramène de 15 % à 10 % la retenue à la source sur les dividendes perçus par les personnes physiques résidentes. Les charges internes à un groupe (redevances, intérêts, loyers, services) ne sont plus déductibles, sauf si elles sont supportées auprès de tiers indépendants, et les bénéfices des contrats clés en main exécutés en Algérie y sont imposables quel que soit le mode de facturation ou de dédouanement. Une régularisation fiscale volontaire, au taux libératoire de 8 % et sans pénalités, est ouverte jusqu'au 31 décembre 2026.

Pour les entreprises

Les filiales de groupes étrangers doivent revoir leurs refacturations intragroupe et la structuration de leurs contrats EPC, désormais plus coûteuses fiscalement. Les contribuables ayant des irrégularités passées ont jusqu'à fin 2026 pour profiter du taux de 8 %.

Entrée en vigueur : 1er janvier 2026

Source : Deloitte Société d'Avocats, « Algérie : les principales mesures de la loi de finances pour 2026 », 9 avril 2026 ; TSA Algérie, « Taxes, salaires : ce qui change au 1er janvier 2026 en Algérie », 2 janvier 2026

En vigueurFiscalité

La méthode

Nous retenons les textes qui changent la donne pour une entreprise ou un investisseur, vérifiés sur la source officielle ou sur deux sources indépendantes. Le statut distingue le projet, le texte voté et le texte en vigueur.

Les sources

Journaux officiels, ministères, administrations fiscales, banques centrales et régulateurs, puis alertes des grands cabinets et presse économique de référence. Chaque texte renvoie à ses sources.

Aller plus loin

Cette veille signale ; elle ne remplace pas un conseil juridique ou fiscal. Pour mesurer l’effet d’un texte sur votre projet, commandez un rapport.